La guida · 2026
Compliance dei partner di marketing per banche e fintech
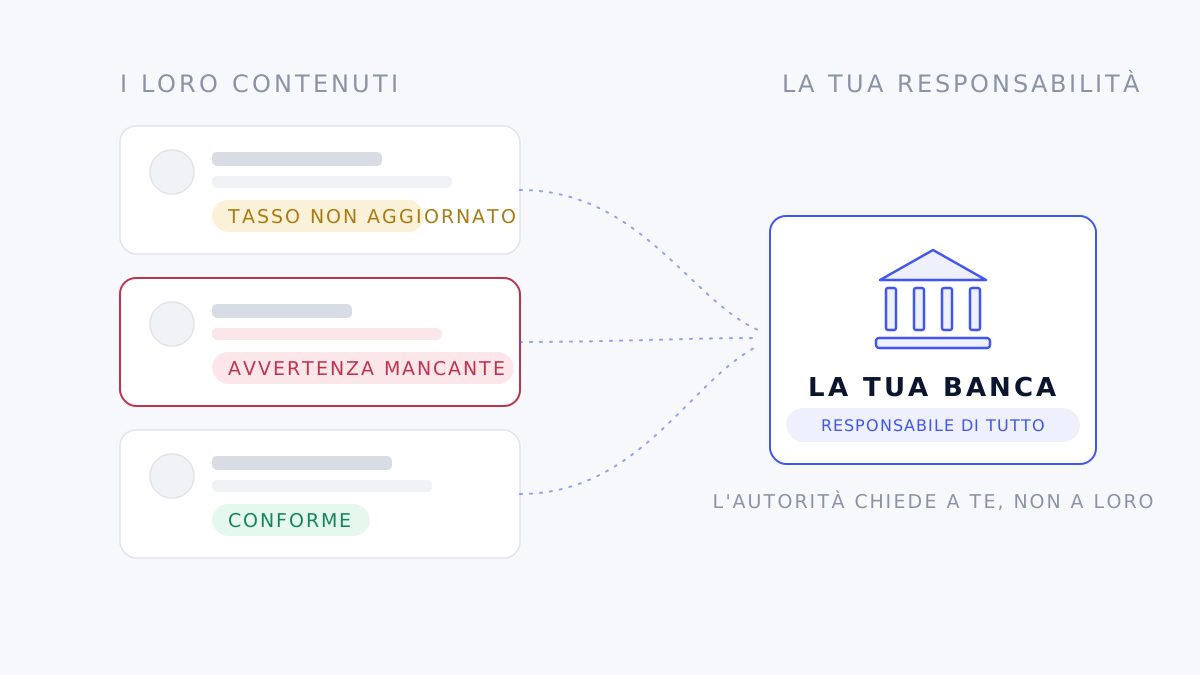
Quando un affiliato promette un prestito a condizioni che non esistono o un finfluencer omette l’avvertenza sui rischi, l’autorità non si ferma al partner. Chiede conto anche a te. Ecco come tenere il marketing dei partner dentro le regole, in Italia e in Europa.
Cosa significa davvero compliance dei partner
Compliance dei partner significa assicurarsi che i contenuti di marketing pubblicati da terzi per tuo conto siano corretti, completi e riconoscibili come promozionali. Le banche dicono compliance dei partner. Le reti di affiliazione dicono affiliate compliance. Le autorità parlano di comunicazioni pubblicitarie e promozionali, e ne chiedono conto anche a chi offre il prodotto. Un obbligo, tre nomi.
Che il contenuto arrivi da un comparatore, da un finfluencer su TikTok o dalla landing page di un mediatore, la domanda è sempre la stessa: dice qualcosa del tuo prodotto che saresti pronto a difendere davanti a Banca d’Italia, a Consob o all’AGCM?
Perché la responsabilità resta tua
La logica ricorrente nei diversi ambiti, in Italia come in Europa, è che le regole guardano al messaggio promozionale in quanto tale, non solo a chi materialmente lo pubblica, e che a chi offre il prodotto viene chiesto un presidio sui canali di cui si avvale. Il partner può rispondere in proprio, ma questo di norma non esaurisce la posizione dell’intermediario. Il “miglior conto del 2026” di un affiliato o il post a pagamento non dichiarato di un creator possono diventare un problema anche tuo, con la tua funzione compliance e con il mercato.
La parte difficile è il ritmo. I partner pubblicano in continuazione, su canali e in formati che una revisione trimestrale su foglio di calcolo non è mai stata pensata per intercettare. Un video va online, un cliente clicca, e il problema è già in circolazione molto prima che qualcuno in compliance lo abbia visto.
I partner che ti espongono al rischio
Affiliati e comparatori. Siti che classificano i tuoi prodotti e incassano una commissione a ogni sottoscrizione. Il canale più vecchio, e ancora il più rumoroso: tabelle di TAEG scadute, classifiche "migliore conto del 2026" senza criteri dichiarati, requisiti di accesso semplificati fino a creare false aspettative.
Finfluencer e creator. Il rischio che cresce più in fretta e quello su cui Consob ed ESMA hanno concentrato l’attenzione. Un video su un’app di trading o su un conto deposito, quando il creator riceve un compenso o un vantaggio, vale come comunicazione promozionale anche senza contratto scritto.
Mediatori, agenti e lead generation. Reti che ti portano clienti e scrivono da sé il messaggio con cui li convincono. Spesso i più vicini alla vendita, e i meno visibili alla funzione compliance.
Le regole, ambito per ambito
L’obbligo di fondo cambia poco da un prodotto all’altro e da un paese all’altro: la comunicazione deve essere chiara, corretta, non fuorviante e riconoscibile come pubblicità. Cambiano l’autorità che lo fa rispettare, i dettagli richiesti e quanto da vicino legge i social.
| Ambito | Autorità di riferimento | Su cosa si concentra |
|---|---|---|
| Investimenti e cripto-attività | Consob | Trasparenza e correttezza delle comunicazioni promozionali nei servizi di investimento. Il tema dei contenuti finanziari diffusi sui social e dei finfluencer è oggetto di attenzione da parte dell’autorità. |
| Prodotti bancari e credito ai consumatori | Banca d’Italia | Trasparenza degli annunci pubblicitari su prodotti bancari e credito ai consumatori: contenuto informativo dell’annuncio, evidenza del TAEG, esempio rappresentativo, presidi sui canali distributivi. |
| Prodotti assicurativi | IVASS | Chiarezza e correttezza della pubblicità dei prodotti assicurativi e coerenza con la documentazione precontrattuale, anche quando la diffondono intermediari e comparatori. |
| Unione Europea | MiFID II, MiCA, CCD II | Il quadro europeo muove nella stessa direzione: comunicazioni di marketing riconoscibili come tali e non fuorvianti, per i servizi di investimento (direttiva MiFID II), per le cripto-attività (regolamento MiCA) e, dal 20 novembre 2026, per il credito ai consumatori. |
| Regno Unito | FCA | Regime delle financial promotion, con lo standard "fair, clear and not misleading" e indicazioni dedicate a social media e finfluencer. Rilevante per chi opera anche sul mercato britannico. |
Questa tabella è una mappa di orientamento, non una consulenza legale né una ricostruzione esaustiva della normativa applicabile. Le regole variano per prodotto, canale e mercato e cambiano nel tempo: la valutazione di cosa si applica al tuo caso spetta alla tua funzione compliance e ai tuoi consulenti.
Come stare al passo senza un foglio di calcolo
Quando una persona apre il foglio di monitoraggio, il post è già online e il cliente ha già cliccato. L’unica cosa che regge il ritmo è un ciclo continuo: osservare ogni partner, valutare ogni contenuto rispetto alle regole giuste, correggere quello che non va e conservare le prove.
- 01
Rilevamento. Osservare in continuo i contenuti dei partner su web e social.
- 02
Classificazione. Etichettare ogni contenuto come conforme, avviso o violazione nel momento in cui viene pubblicato.
- 03
Analisi. Aggiungere il contesto normativo e decidere quanto è grave.
- 04
Risoluzione. Assegnare la correzione a chi ne è responsabile e seguirla fino alla chiusura.
- 05
Audit. Conservare la registrazione con data e ora per il giorno in cui l’autorità la chiede.
Quasi tutti i team partono confrontando monitoraggio manuale e automatico. Il conto smette di essere in bilico superata una manciata di partner.
Continua a leggere
Per iniziare
Per tipo di partner
- Comparatori e lead generation
- Finfluencer e Consob
- Affiliati (in inglese)
- Le violazioni più frequenti
Per mercato
- Italia: Banca d’Italia, Consob e AGCM
- UE: MiFID II, MiCA, CCD II
- Regno Unito: FCA
Le domande che ci fanno
Cos’è la compliance dei partner di marketing?
Significa assicurarsi che i contenuti di marketing pubblicati da terzi per conto dell’intermediario siano corretti, completi e riconoscibili come promozionali. Le banche parlano di compliance dei partner, le reti di affiliazione di affiliate compliance; Consob e Banca d’Italia parlano di comunicazioni pubblicitarie e promozionali, la normativa europea di comunicazioni di marketing. Cambiano i nomi e i dettagli per prodotto, ma il principio di fondo ricorre: la comunicazione dovrebbe essere chiara, corretta, non fuorviante e riconoscibile come pubblicità, chiunque la pubblichi.
Fino a che punto la banca risponde di quello che pubblicano i partner?
Dipende dal prodotto, dal canale e dal rapporto con il partner, e la valutazione va fatta caso per caso con la propria funzione compliance. In linea generale le regole sulla pubblicità guardano al messaggio promozionale, non solo a chi lo pubblica, e all’intermediario viene chiesto un presidio sui canali distributivi di cui si avvale. Un partner che opera in proprio ha una sua posizione, che però di norma non sostituisce quella dell’intermediario.
Compliance dei partner e degli affiliati sono la stessa cosa?
L’affiliate compliance ne è una parte. Partner è il termine che le banche usano per ogni soggetto esterno che fa marketing per loro: affiliati, comparatori, finfluencer, mediatori e reti di lead generation. L’affiliate compliance riguarda specificamente i publisher pagati a commissione.
Quali regole si applicano in Italia?
Dipende dal prodotto e dal canale. Per i prodotti bancari e il credito ai consumatori il riferimento è la disciplina di trasparenza vigilata da Banca d’Italia; per prodotti e servizi di investimento e cripto-attività l’ambito Consob e il quadro europeo; per i prodotti assicurativi l’ambito IVASS. Sulla pubblicità verso i consumatori si aggiunge il Codice del consumo, applicato dall’AGCM. Il filo comune è che la comunicazione sia chiara, corretta, non fuorviante e riconoscibile come pubblicità. Per capire cosa si applica al tuo caso, il riferimento resta la tua funzione compliance.
Come si monitora su larga scala?
Non a mano. I partner pubblicano più in fretta di qualsiasi revisione su foglio di calcolo. Il monitoraggio automatico osserva ogni partner, classifica ogni contenuto rispetto alle regole giuste in tempo reale e conserva il tracciato di audit. È esattamente quello per cui BIQUO è costruito.
Guardalo girare sui tuoi partner.