compliance partner
Compliance dei finfluencer: cosa devono sapere banche e fintech (2026)
Un finfluencer è un creator che promuove prodotti finanziari o pubblica contenuti su investimenti. Quando promuove un prodotto su incarico di un intermediario, quel contenuto rientra tra le comunicazioni promozionali dell'intermediario: deve essere corretto, chiaro, non fuorviante e riconoscibile come pubblicità, e l'intermediario ne risponde per i propri obblighi di condotta e di controllo. Il creator, per la parte che è sua, resta responsabile in proprio. I programmi che funzionano trattano i creator come qualsiasi altro partner di marketing: linee guida scritte, approvazione prima della pubblicazione, monitoraggio continuo di ciò che va davvero online.
Fa parte di: Guida alla compliance dei partner →
Chi è un finfluencer, e perché riguarda la tua compliance
Un finfluencer è un creator che parla di soldi al proprio pubblico: conti, carte, app di trading, ETF, cripto-attività. Alcuni lo fanno per passione, molti lo fanno dietro compenso, con codici sconto, link di affiliazione o accordi diretti con l’intermediario. È un canale efficace, soprattutto sotto i 35 anni, e per questo sempre più banche e fintech lo usano.
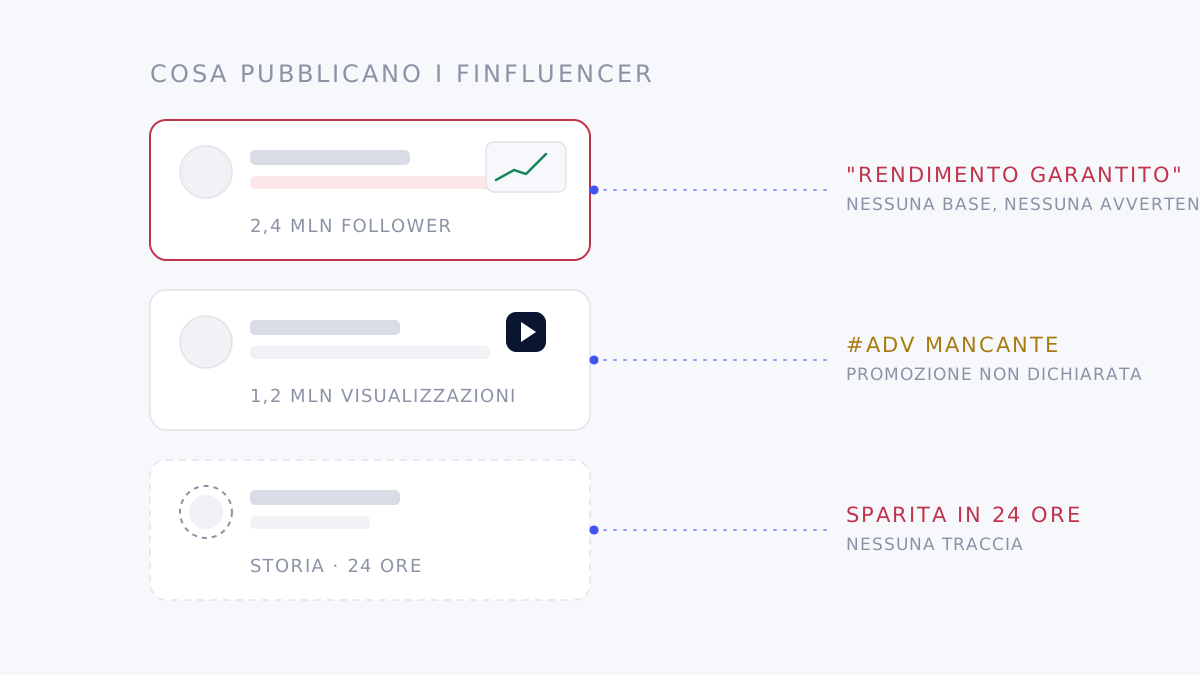
Il punto che sfugge a molti programmi è semplice: quando un creator promuove il tuo prodotto su tuo incarico, il suo contenuto rientra tra le comunicazioni promozionali di cui rispondi tu. Non conta che l’abbia scritto lui, che sia sul suo profilo o che duri 24 ore: se dice qualcosa di scorretto sul tuo prodotto, l’autorità guarda anche a te, al brief che gli hai dato e ai controlli che hai fatto. E la responsabilità del creator, che Consob ed ESMA gli ricordano espressamente, non scarica la tua: rispondete su fronti diversi, entrambi.
Il quadro italiano
Sul finfluencer marketing si incrociano tre autorità, ciascuna con un pezzo del problema.
Consob è il riferimento per la trasparenza e la correttezza delle comunicazioni promozionali nei servizi di investimento. Il tema dei contenuti finanziari sui social e dei finfluencer è oggetto di attenzione, con richiami rivolti a risparmiatori e creator sulle regole in materia di raccomandazioni di investimento e conflitti di interesse. Per conti, carte e credito il riferimento è invece Banca d’Italia.
AGCM e AGCOM guardano alla riconoscibilità della pubblicità, con perimetri diversi. La regola generale sulla pubblicità non dichiarata riguarda qualsiasi creator, a prescindere dal seguito, e viene applicata dall’AGCM come pratica commerciale scorretta. Le linee guida AGCOM per gli influencer interessano invece i creator sopra determinate soglie di pubblico. Un post a pagamento non dichiarato è un problema anche quando il contenuto finanziario è impeccabile.
Il quadro europeo va nella stessa direzione: comunicazioni di marketing riconoscibili come tali e non fuorvianti per i servizi di investimento (direttiva MiFID II) e per le cripto-attività (regolamento MiCA). ESMA ha dedicato attenzione specifica ai social media e ai finfluencer.
Quello che segue è un orientamento pratico su come impostare il presidio, non una ricostruzione della normativa applicabile al tuo caso: quella spetta alla tua funzione compliance.
Dove i programmi sbagliano
Nella nostra esperienza le violazioni non nascono da malafede, ma da un programma costruito come un’attività di marketing e non come un canale vigilato.
- Nessun brief scritto. Il creator riceve il prodotto e un compenso, non le regole. Inventa da sé la promessa, spesso in buona fede.
- Nessuna approvazione preventiva. Il contenuto va online e viene visto dalla compliance, se va bene, quando qualcuno lo segnala.
- Indicazione pubblicitaria assente o nascosta. Una dicitura come “pubblicità” o “adv” con il nome del brand va collocata tra le prime informazioni del post, non in fondo a trenta hashtag o nella descrizione di un video che nessuno apre.
- Promesse di rendimento. “Il 5% garantito”, “raddoppi in un anno”: frasi che un intermediario non scriverebbe mai, dette da qualcuno che parla a nome suo.
- Avvertenze sui rischi mancanti. Il prodotto ha un’avvertenza obbligatoria e il video non la contiene, o la contiene in un fotogramma illeggibile.
- Contenuti effimeri. Le storie non sono più visibili dopo 24 ore; le live, una volta chiuse, restano disponibili solo se il creator ne condivide il replay. Senza un archivio proprio, in ispezione non si può dimostrare nulla, né in un senso né nell’altro.
Come impostare un programma che regge
Trattare i creator come partner di marketing a tutti gli effetti, con lo stesso ciclo che si applica ad affiliati e comparatori.
- Linee guida per creator, in una pagina: cosa si può dire, cosa no, quali avvertenze servono, come si dichiara la sponsorizzazione.
- Approvazione prima della pubblicazione per i contenuti pianificati, con un canale rapido, perché i creator non aspettano una settimana.
- Monitoraggio continuo di ciò che va davvero online, inclusi storie, live e commenti: è lì che le promesse escono dal copione.
- Archivio con data e ora di ogni contenuto rilevato, per rispondere a una richiesta dell’autorità con le prove e non con i ricordi.
- Escalation definita: chi contatta il creator, entro quanto, cosa succede se il contenuto non viene corretto.
Il finfluencer marketing non sparirà, e non risulta che le autorità ne chiedano l’abbandono. L’indicazione ricorrente è di presidiarlo con almeno lo stesso rigore di ogni altro canale promozionale, tenendo presente che è considerato un canale a rischio più alto. Restano fuori le attività riservate, che un creator non autorizzato non può svolgere. Chi lo fa bene ha un vantaggio: usa il canale che funziona meglio con il pubblico giovane senza portarsi a casa il rischio.
Domande frequenti
Un finfluencer deve essere iscritto a un albo per promuovere un prodotto finanziario?
Dipende da cosa fa, e la qualificazione va fatta caso per caso. Raccontare la propria esperienza con un conto o un'app dietro compenso è pubblicità e va dichiarata come tale. Consigliare pubblicamente un titolo rientra nella nozione di raccomandazione di investimento, con regole proprie su presentazione e conflitti di interesse. Prestare consulenza personalizzata, promuovere o collocare prodotti e servizi di investimento sono invece attività riservate a soggetti abilitati. Il punto pratico è che l'intermediario deve sapere quale di queste cose sta chiedendo al creator, e farselo confermare per iscritto.
Il contratto con il creator è sufficiente a proteggere l'intermediario?
No. Il contratto definisce cosa il creator può dire e obbliga alla trasparenza, ma non trasferisce la responsabilità: l'intermediario risponde comunque delle comunicazioni promozionali diffuse per suo conto. Il contratto serve, il monitoraggio di quello che viene pubblicato serve di più.
Cosa succede con storie e contenuti che spariscono dopo 24 ore?
Sono il caso più rischioso: una storia con una promessa di rendimento può raggiungere migliaia di persone e non essere più visibile dopo 24 ore, spesso prima che qualcuno in compliance l'abbia vista. Le piattaforme non sono un sistema di conservazione: senza un archivio proprio, con data e ora, l'intermediario può documentare solo ciò che ha approvato, non ciò che è andato davvero online. Il monitoraggio deve catturare i contenuti effimeri nel momento in cui vengono pubblicati.