compliance partner
Pubblicità del credito ai consumatori: cosa deve contenere e chi ne risponde (2026)
La disciplina di trasparenza sul credito ai consumatori prevede che un annuncio che riporti un tasso o un'altra cifra sul costo del credito contenga una serie di informazioni di base, tra cui il TAEG, presentate tramite un esempio rappresentativo. Le regole guardano all'annuncio in quanto tale, chiunque lo diffonda, e a chi offre il prodotto viene chiesto un presidio sui canali di cui si avvale. Dal 20 novembre 2026 la nuova direttiva europea aggiunge un'avvertenza standard e nuovi divieti. Quanto segue è un orientamento pratico, non una consulenza legale.
Fa parte di: Guida alla compliance dei partner →
Cosa chiede la normativa italiana
La pubblicità del credito ai consumatori è uno degli ambiti in cui la disciplina non si limita a vietare i messaggi ingannevoli, ma indica anche cosa un annuncio dovrebbe contenere quando cita un tasso o un altro costo del credito. In sintesi, e senza pretesa di completezza, si tratta delle informazioni di base: il tasso, con l’indicazione se fisso o variabile, e le spese comprese nel costo totale, l’importo totale del credito, il TAEG, gli eventuali servizi accessori necessari per ottenerlo, la durata, l’importo totale dovuto e l’ammontare delle rate, presentati tramite un esempio rappresentativo e in forma chiara ed evidenziata.
Sul piano pratico contano due cose che è facile verificare: il TAEG deve essere ben visibile rispetto alle altre cifre, e un annuncio che pubblicizza condizioni promozionali ha senso solo finché quelle condizioni sono effettivamente praticate.
E c’è il passaggio che riguarda i partner: la nozione di annuncio pubblicitario guarda al messaggio, non a chi lo pubblica. Un annuncio che promette “prestito personale al 4,9%” senza TAEG ed esempio rappresentativo è un problema comunque: il partner ha una sua posizione, e a chi offre il prodotto viene chiesto di dimostrare quali presidi aveva sui canali di cui si avvale.
Cosa cambia dal novembre 2026
La nuova direttiva europea sul credito ai consumatori, la direttiva (UE) 2023/2225, sostituisce quella del 2008 e si applica dal 20 novembre 2026. Sulla pubblicità porta tre novità che toccano direttamente il marketing dei partner:
- Un’avvertenza standard in ogni annuncio relativo a un contratto di credito, non solo in quelli che citano cifre: prendere denaro in prestito comporta dei costi.
- Nuovi divieti: niente messaggi che suggeriscano che il credito migliora la situazione finanziaria del consumatore, che i finanziamenti già in corso o registrati nelle banche dati contano poco o nulla ai fini della valutazione, o che il credito aumenta le risorse finanziarie, sostituisce il risparmio o alza il tenore di vita. Gli Stati membri possono inoltre vietare i messaggi che enfatizzano la facilità o la rapidità con cui si ottiene il credito.
- Attenzione ai canali digitali: le informazioni devono essere facilmente leggibili, o chiaramente udibili, e adattate ai vincoli tecnici del mezzo, schermi degli smartphone compresi.
Il tempo tra oggi e quella data è quello in cui rivedere i brief ai partner, aggiornare i template e verificare che le landing page dei comparatori non promettano “approvazione immediata senza controlli”.
Dove sbagliano i partner
Le violazioni sul credito hanno tutte la stessa origine: il partner ottimizza per il click, non per la norma.
- “Tasso da” in grande, TAEG assente o in un tooltip.
- TAEG non aggiornato: la promozione è finita da due mesi e il comparatore mostra ancora la tabella vecchia.
- Esempio rappresentativo mancante o non rappresentativo: l’importo più conveniente possibile, non quello tipico.
- Requisiti semplificati fino a diventare falsi: “senza busta paga”, “anche a protestati”, “approvazione garantita”.
- Promesse sulla velocità che diventano promesse sull’esito: “soldi in 24 ore” letto come “credito certo”.
- Annunci nativi non riconoscibili: l’articolo “come scegliere un prestito” che è in realtà una pubblicità a commissione.
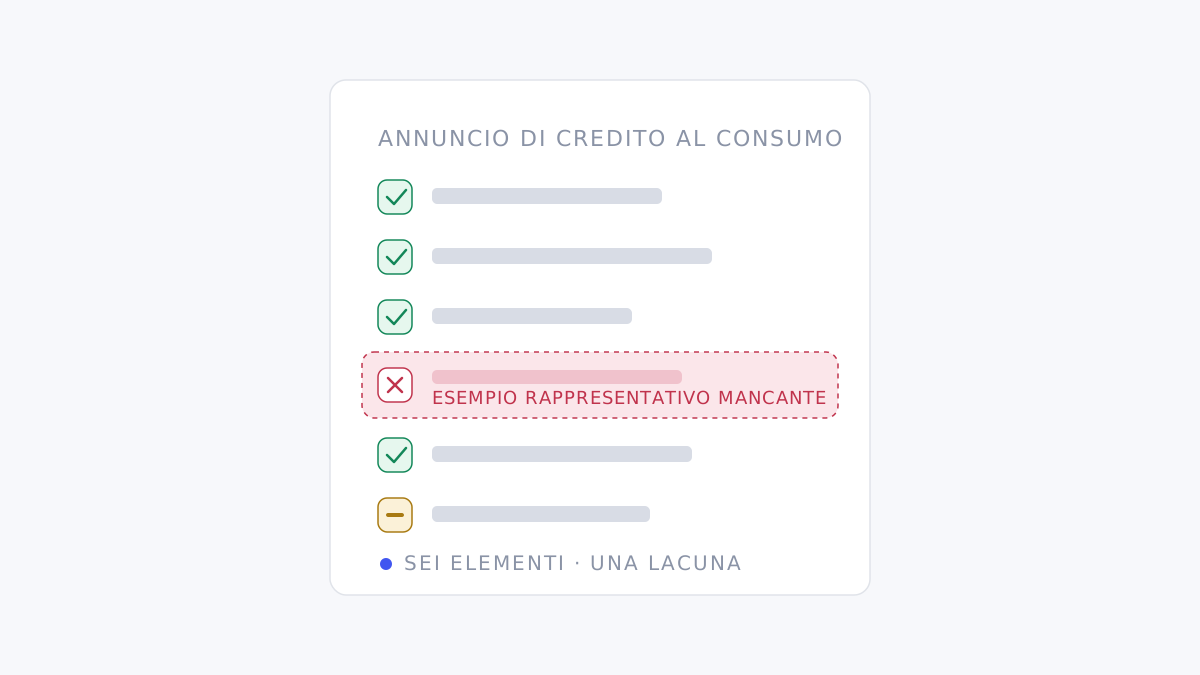
Sei controlli da fare su ogni annuncio dei partner
- Il TAEG è presente ed è almeno tanto visibile quanto il tasso e le altre voci di costo?
- C’è un esempio rappresentativo, ed è quello che avete comunicato voi?
- È indicato il periodo di validità delle condizioni, e sono quelle in vigore oggi e non quelle di una promozione scaduta?
- I requisiti di accesso sono quelli reali?
- L’annuncio è riconoscibile come pubblicità?
- Dal 20 novembre 2026: c’è l’avvertenza standard sui costi e mancano i messaggi non più ammessi?
Sei controlli, su decine di partner, su centinaia di pagine che cambiano ogni settimana. Fatti a mano reggono per un trimestre; poi serve un sistema che li faccia in continuo. Nella guida alla compliance dei partner descriviamo come impostarlo.
Domande frequenti
Un annuncio che dice solo 'prestiti personali' senza tassi deve riportare il TAEG?
Le informazioni di base entrano in gioco quando l'annuncio riporta un tasso di interesse o altre cifre sul costo del credito. Un annuncio puramente istituzionale non le richiede, ma resta soggetto alle regole generali: riconoscibilità come messaggio promozionale e rinvio ai documenti informativi. Appena compare un 'tasso da' o una rata, il perimetro cambia. Il caso concreto va comunque verificato con la propria funzione compliance.
Se il TAEG sbagliato compare sul sito di un comparatore, la responsabilità è del comparatore?
Dipende dal rapporto tra i due e dal ruolo del comparatore, e va valutato caso per caso. In generale il comparatore ha una posizione propria, soprattutto se opera come mediatore creditizio, mentre alla banca o alla finanziaria viene chiesto un presidio sui canali di cui si avvale. Nella pratica le due posizioni convivono e sono presidiate da autorità diverse.
Cosa cambia concretamente con la nuova direttiva sul credito ai consumatori?
La direttiva introduce un'avvertenza standard sul fatto che prendere denaro in prestito comporta dei costi e una serie di messaggi non più ammessi, tra cui quelli che presentano il credito come un miglioramento della situazione finanziaria del consumatore. Riguarda gli annunci relativi a contratti di credito, chiunque li pubblichi, quindi anche quelli dei partner. Il dettaglio degli adempimenti va letto con la propria funzione compliance.