compliance partner
Compliance degli affiliati: comparatori e lead generation nel credito
In Italia i comparatori e le reti di lead generation portano una quota rilevante delle richieste di prestiti, conti e carte, e sono anche il canale che pubblica più contenuti fuori controllo: classifiche 'migliore del 2026' senza criteri verificabili, TAEG scaduti, requisiti semplificati, natura pubblicitaria non dichiarata. Molti operano come mediatori creditizi e hanno una posizione propria, ma a chi offre il prodotto resta il presidio sui canali di cui si avvale. L'approccio che funziona è trattare il canale come vigilato: condizioni da un'unica fonte, brief scritti, monitoraggio continuo e un percorso di correzione.
Fa parte di: Guida alla compliance dei partner →
Come funziona il canale in Italia
Per prestiti personali, cessioni del quinto, conti e carte, una parte rilevante delle richieste arriva oggi da tre tipi di partner: i comparatori, che mettono in fila le offerte e guadagnano per ogni richiesta inoltrata; i mediatori creditizi, iscritti all’OAM, che mettono in relazione il cliente con la banca e spesso raccolgono la richiesta e svolgono una prima istruttoria, senza poter concludere il contratto né erogare il credito; le reti di lead generation, che raccolgono richieste con campagne proprie e le rivendono.
Hanno tre cose in comune: scrivono da sé i contenuti con cui convincono il cliente, vengono pagati a risultato, e pubblicano su una scala che nessuna funzione compliance riesce a leggere per intero. Un comparatore medio ha centinaia di pagine sul credito, aggiornate da un CMS, con tabelle che cambiano ogni settimana.
Cosa vale per loro
La disciplina di trasparenza bancaria guarda al messaggio, non a chi lo pubblica: le informazioni di base sul credito e l’evidenza del TAEG riguardano anche gli annunci diffusi da intermediari del credito e venditori. Il mediatore creditizio ha inoltre una posizione propria, con obblighi di trasparenza sul ruolo che ricopre.
Sul fronte consumatori si aggiunge il tema delle pratiche commerciali scorrette, presidiato dall’AGCM: classifiche presentate come indipendenti, parametri di ordinamento non dichiarati, posizionamenti a pagamento non segnalati, urgenza artificiale, natura promozionale nascosta.
Il risultato pratico è che quando un comparatore pubblica per tuo conto un contenuto scorretto sul tuo prodotto, le posizioni convivono: il partner risponde delle proprie, e a te resta il presidio sui canali di cui ti avvali, che non si trasferisce con il contratto. Come si ripartisca nel caso concreto è materia da valutare con la propria funzione compliance.
Le violazioni che vediamo più spesso
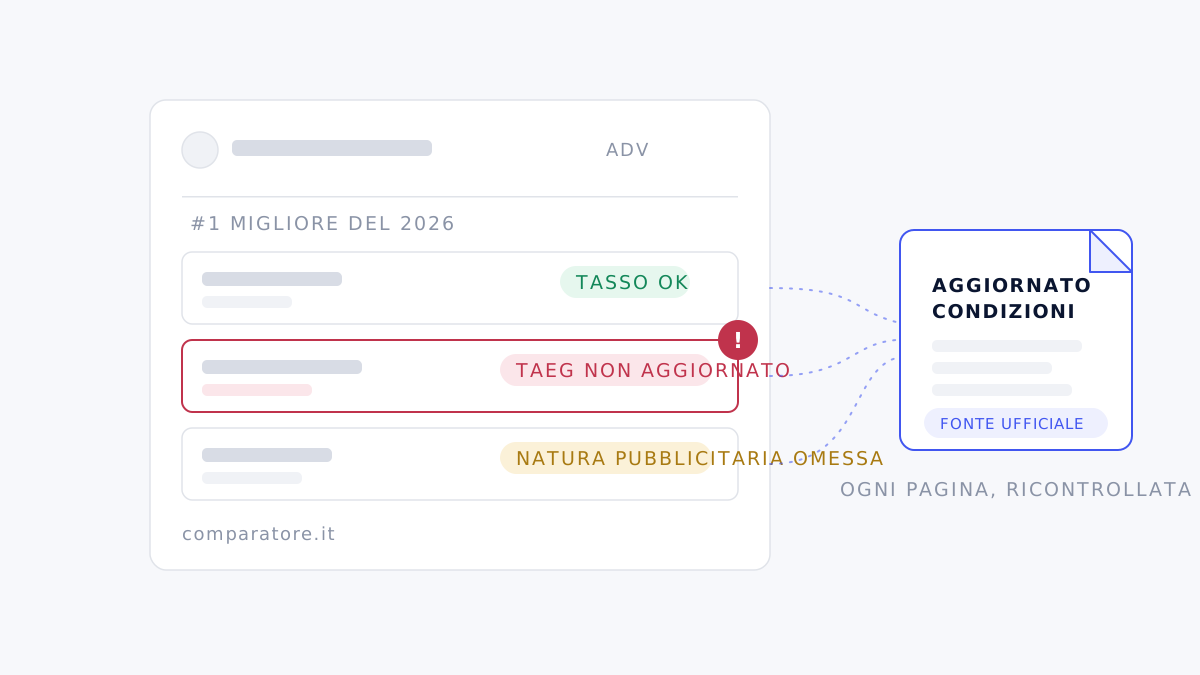
- Classifiche a commissione presentate come confronti oggettivi, senza dichiarare i parametri di ordinamento né i posizionamenti a pagamento. “Il miglior prestito di settembre” che coincide con il partner che paga di più.
- TAEG e condizioni scadute. La promozione è finita, la tabella no. È tra i problemi che riscontriamo più spesso ed è anche il più facile da documentare: basta confrontare la pagina con il periodo di validità dell’offerta.
- Requisiti riscritti. “Senza garanzie”, “anche con segnalazioni”, “risposta certa in 24 ore”: promesse che il prodotto non fa.
- Natura pubblicitaria omessa. Guide e articoli “editoriali” che sono annunci a commissione, senza alcuna indicazione.
- Landing page di lead generation con un modulo, un tasso o una rata “a partire da” e nessuna delle informazioni obbligatorie, perché “tanto le vede dopo”.
- Uso del marchio fuori da quanto autorizzato: loghi, claim istituzionali, perfino nomi di prodotti che non esistono più.
Come tenere il canale sotto controllo
- Contratto con clausole di contenuto. Non solo commissioni e tracciamento: cosa si può pubblicare, quali informazioni sono obbligatorie, entro quanto va corretto un errore, cosa succede se non viene corretto.
- Un’unica fonte delle condizioni. Un feed o una pagina che il partner deve usare, aggiornata da voi. Elimina la metà degli errori di TAEG.
- Brief per ogni campagna, con i claim consentiti e quelli vietati, scritto per chi fa marketing e non per chi fa compliance.
- Monitoraggio continuo di ogni pagina che parla del vostro prodotto, con confronto automatico tra condizioni pubblicate e in vigore. Il campione trimestrale non regge il ritmo di un CMS.
- Escalation e chiusura. Ogni rilevazione ha un responsabile, una scadenza e una prova di correzione conservata.
È lo stesso ciclo che descriviamo nella guida alla compliance dei partner: rilevare, classificare, analizzare, risolvere, conservare. Sui comparatori la differenza tra farlo a mano e farlo in continuo si vede dopo il primo mese.
Domande frequenti
Un comparatore iscritto all'OAM è responsabile in proprio: perché deve preoccuparsene anche la banca?
Perché in genere le due posizioni convivono, invece di sostituirsi. Il mediatore risponde delle proprie condotte; a chi offre il prodotto viene comunque chiesto un presidio sui canali distributivi di cui si avvale. Come si ripartiscano nel caso concreto è una valutazione da fare con la propria funzione compliance.
Come si evita che il comparatore mostri condizioni scadute?
Con un'unica fonte delle condizioni, aggiornata da voi, che il partner è tenuto a usare, e con un monitoraggio che confronti in continuo quello che è pubblicato con quello che è in vigore. Il contratto obbliga; il monitoraggio verifica.
Le classifiche 'miglior prestito' sono vietate?
Non di per sé. Il punto è la trasparenza: i parametri principali che determinano la classifica dovrebbero essere accessibili e un posizionamento a pagamento andrebbe segnalato con chiarezza. Una classifica presentata come indipendente ma costruita sulle provvigioni è il caso che attira più attenzione, sia sul comparatore sia su chi offre il prodotto.